sie 14 2026
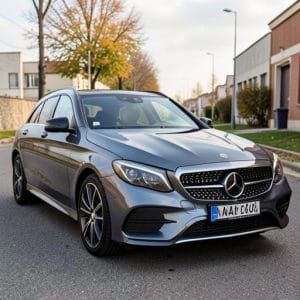
NIEMIECKI WRAK NA NASZEJ AUTOSTRADZIE
Niemiecki wrak z wynikiem „P” na I-OBT, czyli pytanie: kto w tej sprawie oszukuje i czemu pozwalamy, aby oszuści absorbowali aż w takim zakresie bardzo cenny i kosztowny czas naszego wymiaru sprawiedliwości?1
22 maja 2024 r. E, J. (podatniczka, skarżąca) złożyła uproszczoną deklarację nabycia samochodu osobowego marki Mercedes Benz AMG E 43 4MATIC, rok prod. 2018, o poj. silnika 2996 cm3. Jako datę powstania obowiązku podatkowego wskazała 8 maja 2024 r. W zakresie wyliczonej podstawy opodatkowania na dość niskim poziomie organy zauważyły, że różnica pomiędzy przeliczoną wartością w odniesieniu do kursu NBP wynosiła 5 zł. W tej sytuacji każdy z nas może wyliczyć kwotę podatku od tej wartości, według stawki wynoszącej 18,6 % (sic!). I w takiej właśnie wysokości podatek akcyzowy został przez nią uiszczony. W deklaracji zaznaczyła ona ponadto, że nabyty przez nią pojazd był cyt.: „uszkodzony”.
Samochód miał niemiecki nr rejestracyjny, podatniczka miała nabyć od T.N. Strony tejże umowy we wspólnym oświadczeniu określiły tenże pojazd jako wrak, który do Polski przyjechał na lawecie. Dowodem tego miała być także ekspertyza w języku niemieckim z 6 maja 2024 r., sporządzoną przez Schaden Zentrum Munchen.
Na podstawie danych z CEPiK organ ustalił, że ten nabyty przez nią rzekomy wrak samochodu:
-
21 maja 2024 roku został poddany I-OBT na SKP wynikiem „P”-pozytywnym,
-
zaś już następnego dnia, czyli 22 maja 2024 r., został skutecznie zarejestrowany w WK/starostwie.
Naczelnik Urzędu Skarbowego doszedł do wniosku, że deklarowana przez skarżącą podatniczkę wartość tego wraku dość znacząco odbiega wartości średnich, tj. Aż o 69,99 %.
Skarżąca stwierdziła, że na znaczne obniżenia wartości pojazdu wpłynęło jego uszkodzenie, obejmujące: przód pojazdu, zawieszenie pneumatyczne, system wspomagania kierownicy, radary, karoserię, progi, tylne koła, poszycie tylne z lewej strony, tylny zderzak.
Zgodnie z opinią niemieckich rzeczoznawców pojazd uległ dwom wypadkom:
-
22 maja 2022 r., po którym nie był naprawiany,
-
21 kwietnia 2024 r., po którym zgodnie z opinią rzeczoznawcy koszty naprawy były tak wysokie, że przyjęto wystąpienie szkody całkowitej.
W trakcie postępowania pozyskano informację z systemu rozpoznawania numerów rejestracyjnych, zgodnie z którą laweta wskazywana przez podatniczkę jako środek transportu nabytego przez nią samochodu (zarejestrowana na dwoje współwłaścicieli, tj. skarżącą i zbywcę pojazdu) w okresie od 8 do 20 maja nie została odnotowana na terenie kraju (sic!).
Natomiast pojazd skarżącej (rzekomy „wrak” ze szkodą całkowitą) w dniu 11 maja 2024 r. o godz. 2:31 odnotowany został na granicy z Czechami i dalej na autostradzie. Poruszał się on samodzielnie, a do tego . . . – jeszcze wraz z przyczepką!
Zdaniem Dyrektora Izby Administracji Skarbowej w Rzeszowie zakupiony przez podatniczkę samochód – wbrew jej twierdzeniom! – był sprawny technicznie i samodzielnie poruszał się po drogach. Potwierdza to również I-OBT z wynikiem „P”. Albowiem, cyt.: „Trudno też bezkrytycznie przyjąć, że w przeciągu tak krótkiego czasu, obejmującego kilka dni, dokonano by rozległych i kosztownych napraw.”
W tej sytuacji Dyrektor Izby Administracji Skarbowej w Rzeszowie, decyzją z 13 marca 2026 r., nr 1801-IOA.4105.13.2025, po rozpatrzeniu odwołania E. J. (skarżąca, podatniczka) od decyzji Naczelnika Urzędu Skarbowego z 8 sierpnia 2025 r., nr 1813-SPA.4105.4.2025.11, określającej podatniczce wysokość zobowiązania w podatku akcyzowym, z tytułu wewnątrzwspólnotowego nabycia samochodu osobowego marki Mercedes Benz AMG E 43 4MATIC utrzymał w mocy zaskarżoną decyzję.
Do wyliczenia wartości rynkowej pojazdu organ przyjął dane z bazy Info-Ekspert za maj 2024 r.. I od tej wartości wyliczył kwotę zobowiązania w podatku akcyzowym.
Skargę na decyzję Dyrektora Izby Administracji Skarbowej w Rzeszowie wniosła podatniczka, co jej w niczym nie pomogło. Albowiem WSA w Rzeszowie 23 lipca 2026 r., na rozprawie ze skargi E. J. na decyzję Dyrektora Izby Administracji Skarbowej w Rzeszowie z 13 marca 2026 r., nr 1801-IOA.4105.13.2025 w przedmiocie określenia zobowiązania podatkowego w podatku akcyzowym z tytułu nabycia wewnątrzwspólnotowego samochodu marki Mercedes-Benz AMG E 43 4Mtic . . . . – oddala skargę argumentując m.in.:
-
ten samochód osobowy, pomimo deklarowanych znacznych uszkodzeń, w zaledwie kilkanaście dni po ich doznaniu, był zdolny do poruszania się po drogach publicznych i samodzielnie pokonał drogę do Polski, ciągnąc przy tym przyczepę.
-
Skarżąca nie zakwestionowała okoliczności dotyczących samodzielnego poruszania się pojazdu, a nawet nie podjęła takiej próby.
-
Skarżąca nie przedłożyła jakichkolwiek dowodów wskazujących na zakup części do naprawy czy też dokumentujących usługi naprawy pojazdu, które to obiektywnie rzecz biorąc musiały być niezbędne, w celu doprowadzenia pojazdu do stanu używalności.
-
wbrew deklaracjom skarżącej samochód nie został przywieziony do Polski na lawecie, ale pokonał trasę samodzielnie, co już samo przez się przeczy wersji zdarzeń podatniczki.
-
Organy ustaliły nie tylko miejsce przekroczenia granicy przez przedmiotowy samochód, ale również trasę jaką pokonał w drodze do miejsca przeznaczenia w kraju.2
Moim skromnym zdaniem w sprawie tej opinii sporządzonej przez Schaden Zentrum Munchen organy powinny powiadomić nie tylko niemiecką Policję z uwagi na podejrzenie przestępstwa (korupcji, fałszerstwa?).
A Wy macie swoje stanowisko w tej sprawie?
Pyta i pozdrawia
dziadek Piotra
P.S.
Plik jpg wykonał AI Image Generator
– – – – – – – – – – – –
1 I SA/Rz 240/26 – Wyrok WSA w Rzeszowie; Data orzeczenia: 2026-07-23; orzeczenie nieprawomocne; Data wpływu: 2026-05-12; Symbol z opisem: 6111 Podatek akcyzowy; Hasła tematyczne: Podatek akcyzowy; Skarżony organ: Dyrektor Izby Administracji Skarbowej; Treść wyniku: oddalono skargę;
2 Zauważyć również należy, że w oparciu o te ustalenia zakwestionowano również podawaną przez skarżącą datę powstania obowiązku podatkowego.

 Loading ...


14 sierpnia 2026 @ 12:22
Zapomniałem dodać, że jeżeli był to wrak po wypadku i ze szkodą całkowitą, który przyjechał na lawecie, co widniało w dokumentach, to chyba zabrakło ze strony naszego kolegi DBT-„powypadkowego”, prawda?
Czyżby tamtejszy nadzór WK/starostwa zarejestrował ten pojazd bez tego i takiego DBT? Czy z tego faktu zostały już wyciągnięte konsekwencje w postaci stosownego postępowania administracyjnego?
dP